完工高より粗利率|脱どんぶり勘定の原価管理
「今期は過去最高の完工高」なのに、なぜ通帳は寂しいのか
年商が伸びた。棟数も増えた。それなのに決算を締めてみると、手元に残ったお金は去年とほとんど変わらない――。地域工務店の経営者から、こうした相談をよく受けます。原因の多くは、売上(完工高)だけを見て、一棟一棟でいくら儲かったのか(粗利率)を見ていないことにあります。
完工高は「働いた量」であって「稼いだ量」ではありません。3,000万円の家を建てても、原価が2,800万円かかっていれば残るのは200万円。ここから経費や人件費を払えば、赤字現場だったということもあります。今回は、この「どんぶり勘定」から抜け出すための原価管理を、机上論ではなく現場の手順として整理します。
そもそも「粗利率」とは何か
粗利(粗利益)とは、完工高から工事原価を引いた金額です。工事原価には、材料費・外注費(大工や職人への支払い)・現場経費(重機リース、仮設、運搬など)が含まれます。
たとえば完工高3,000万円、工事原価2,400万円なら、粗利は600万円、粗利率は20%です。この粗利率が、会社の家賃・事務員の給与・広告費・そして経営者自身の利益の源泉になります。つまり粗利率が低い現場をいくら数多くこなしても、会社は太らないのです。
「なんとなく2割乗せ」が危ない理由
見積もり時に「原価に2割乗せておけば大丈夫だろう」というやり方は、一見粗利20%を確保しているように見えます。しかし実際の現場では、追加の基礎補強、地盤改良の想定外、職人の手間の増加といった「見積もりに入っていなかった原価」が積み上がります。着工時は20%だったはずの粗利が、引き渡し時には8%に溶けている。これがどんぶり勘定の正体です。
明日から始める、3つの原価管理
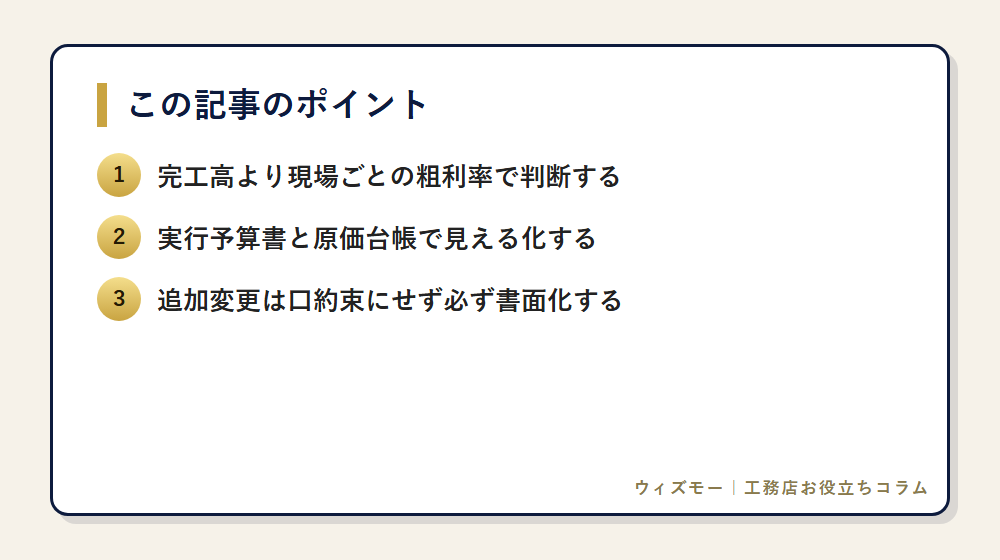
① 実行予算書を必ず作る
受注が決まったら、着工前に「実行予算書」を作ります。これは、その現場で実際にいくら原価をかけるかの計画表です。見積書(お客様に出す金額)とは別物で、社内用の原価計画だと考えてください。
木材はいくら、基礎工事の外注はいくら、屋根板金はいくら――と工種ごとに金額を入れていきます。最初は面倒に感じますが、過去の現場の請求書を3〜4棟ぶん並べれば、自社の相場は見えてきます。エクセル1枚で十分です。この予算書があることで、「この現場は粗利率何%を狙うのか」が着工前に決まります。
② 原価台帳で「予算 対 実績」を追う
現場が動き出したら、届いた請求書や職人への支払いを、実行予算書の工種ごとに書き込んでいきます。これが原価台帳です。ポイントは、月末にまとめてではなく、請求書が届いたその都度記入すること。
こうすると「基礎工事、予算80万に対して実績95万。15万オーバー」がリアルタイムで見えます。まだ工事の途中で気づければ、後工程でコストを締める、追加費用をお客様に相談する、といった手が打てます。引き渡し後に赤字が判明しても、もう取り返せません。
③ 追加・変更は口約束にせず、その場で書面化
粗利が溶ける最大の原因が、この追加変更工事です。「コンセントを2つ増やして」「やっぱり床材を無垢に」――現場でお客様から言われ、良かれと思って口約束で対応する。結果、その材料費と手間はまるごと自社の持ち出しになります。
対策はシンプルです。追加や変更の要望が出たら、その場で簡単な「追加変更確認書」に金額と内容を書き、サインをもらう。金額が未確定なら「別途お見積もり」と一筆残す。数千円のことでも積もれば数十万円です。職人さんにも「追加は必ず現場監督に一報」と徹底してもらいましょう。
まずは「一番大きい現場」1棟から
全現場をいきなり管理しようとすると挫折します。まずは今動いている中で一番完工高の大きい現場を1棟選び、実行予算書と原価台帳を試してみてください。1棟やり切れば、自社のどこで原価が膨らむのか――材料か、外注か、手間か――の癖が必ず見えてきます。
完工高は誇らしい数字ですが、会社を守るのは粗利率です。「たくさん建てる」から「一棟ごとにきちんと残す」へ。その第一歩は、着工前に鉛筆をなめて予算を決め、請求書が届くたびに数字を追う、という地味な習慣にあります。
とはいえ、日々の現場に追われて台帳付けや集計まで手が回らないのが実情です。こうした原価管理の仕組みづくりや日々の入力といった実務は、AI業務代行「マルオくんAI」(株式会社ウィズモー提携)に丸投げできます。
監修:株式会社ウィズモー(工務店の事業促進・社内改善支援)


 プロへ相談する
 資料請求